菜单
近期,全国各大能源监管机构陆续披露储能领域的现实困境:部分地区储能容量供大于求、利用率偏低,容量租赁市场竞争加剧,存量项目仅靠充放电价差与调频收益难以覆盖成本缺口;与此同时,容量电价、现货市场与辅助服务市场之间的收益衔接仍未打通。不过,各地其实也在应用端有了新突破,独立储能参与省间互济交易、常态化入市参与调频、用户侧储能反向放电等新模式相继落地,储能正加速摆脱"建而不用"的局面。
01 装机高增,利用率偏低
10月30日,国家能源局在三季度新闻发布会上披露,截至9月底,全国已建成投运新型储能装机规模达1.67亿千瓦/4.35亿千瓦时,同比增长63%;平均储能时长2.61小时,同比提升约0.27小时;全国新型储能等效利用小时数约915小时,同比仅增加约10小时。
上述数据表明,储能装机规模仍在快速扩张,但等效利用小时数仅小幅增长,两者增速明显不同步。新增容量尚未充分转化为等效调用量,表明储能运营效率仍是行业短板。
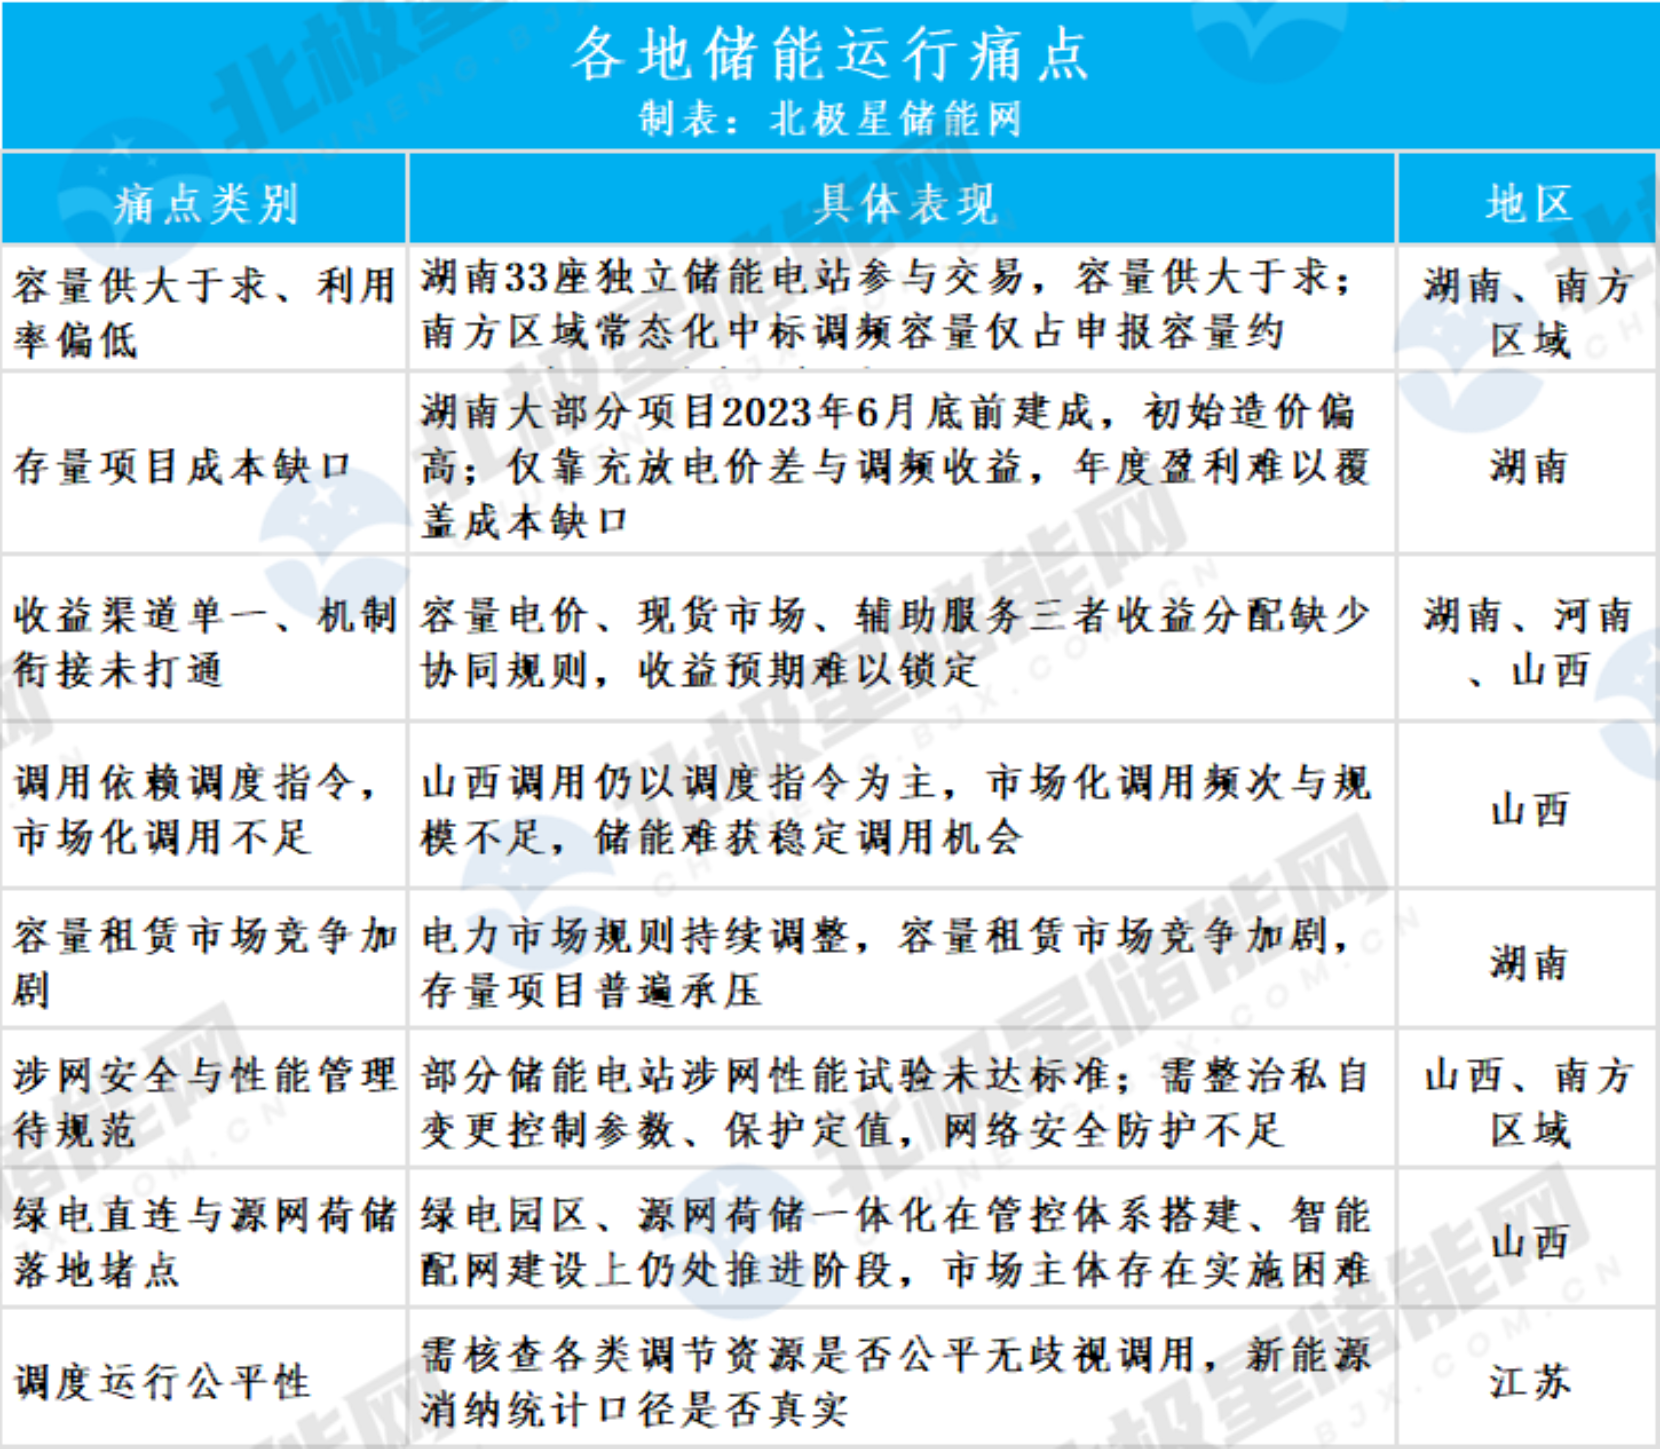
湖南的调研数据最为直观,全省33座独立储能电站参与市场交易,单体规模多为100MW/200MWh,大部分于2023年6月底前建成,彼时市场行情推高了初始造价,如今电力市场规则持续调整、容量租赁竞争加剧,存量项目普遍承压,仅靠价差与调频难以覆盖成本缺口。
对比之下,南方区域、山西的痛点集中在调用机制上。南方区域新型储能累计装机已达2067万千瓦,全网83座储能电站参与区域现货及调频辅助服务市场,但市场化储能仍以调频为主,常态化中标调频容量仅占申报容量的30%左右,大量优质调节容量处于闲置状态。
山西能监办披露的信息显示,当地储能利用率偏低,因为调用仍以调度指令为主,市场化调用的频次与规模不足,储能难以通过市场信号获得稳定的调用机会。与此同时,山西容量补偿、现货市场与辅助服务之间的收益通道尚未完全打通,多重机制的衔接仍处于磨合阶段。
无独有偶,河南面临的同样也是收益衔接堵点,独立储能在容量电价、现货市场与辅助服务市场三者的收益分配上缺少清晰的协同规则,项目收益预期难以锁定,投资决策的市场化基础尚不牢固。
不过更值得注意的是,现货市场电价的变化,其中河北南网在今年8月曾出现调用频次下行的实例。科力远在投资者关系活动记录表中表示,因河北南网取消行政分时电价,其投资的井陉独立储能电站日均充放电次数由1.8次降至1.2次,月度综合收益明显下降。科力远强调,容量电价仍在正常收取,构成项目的基础收入支撑。
02 市场化调用路径落地
事实上,各地披露的储能运营困境表明,如今储能行业面临的最大挑战不是成本,更不是有没有储能,而在储能如何才能被有效调用、能否获得合理收益。在这一前提下,各地监管机构一方面推进机制建设,另一方面推动调用模式落地。
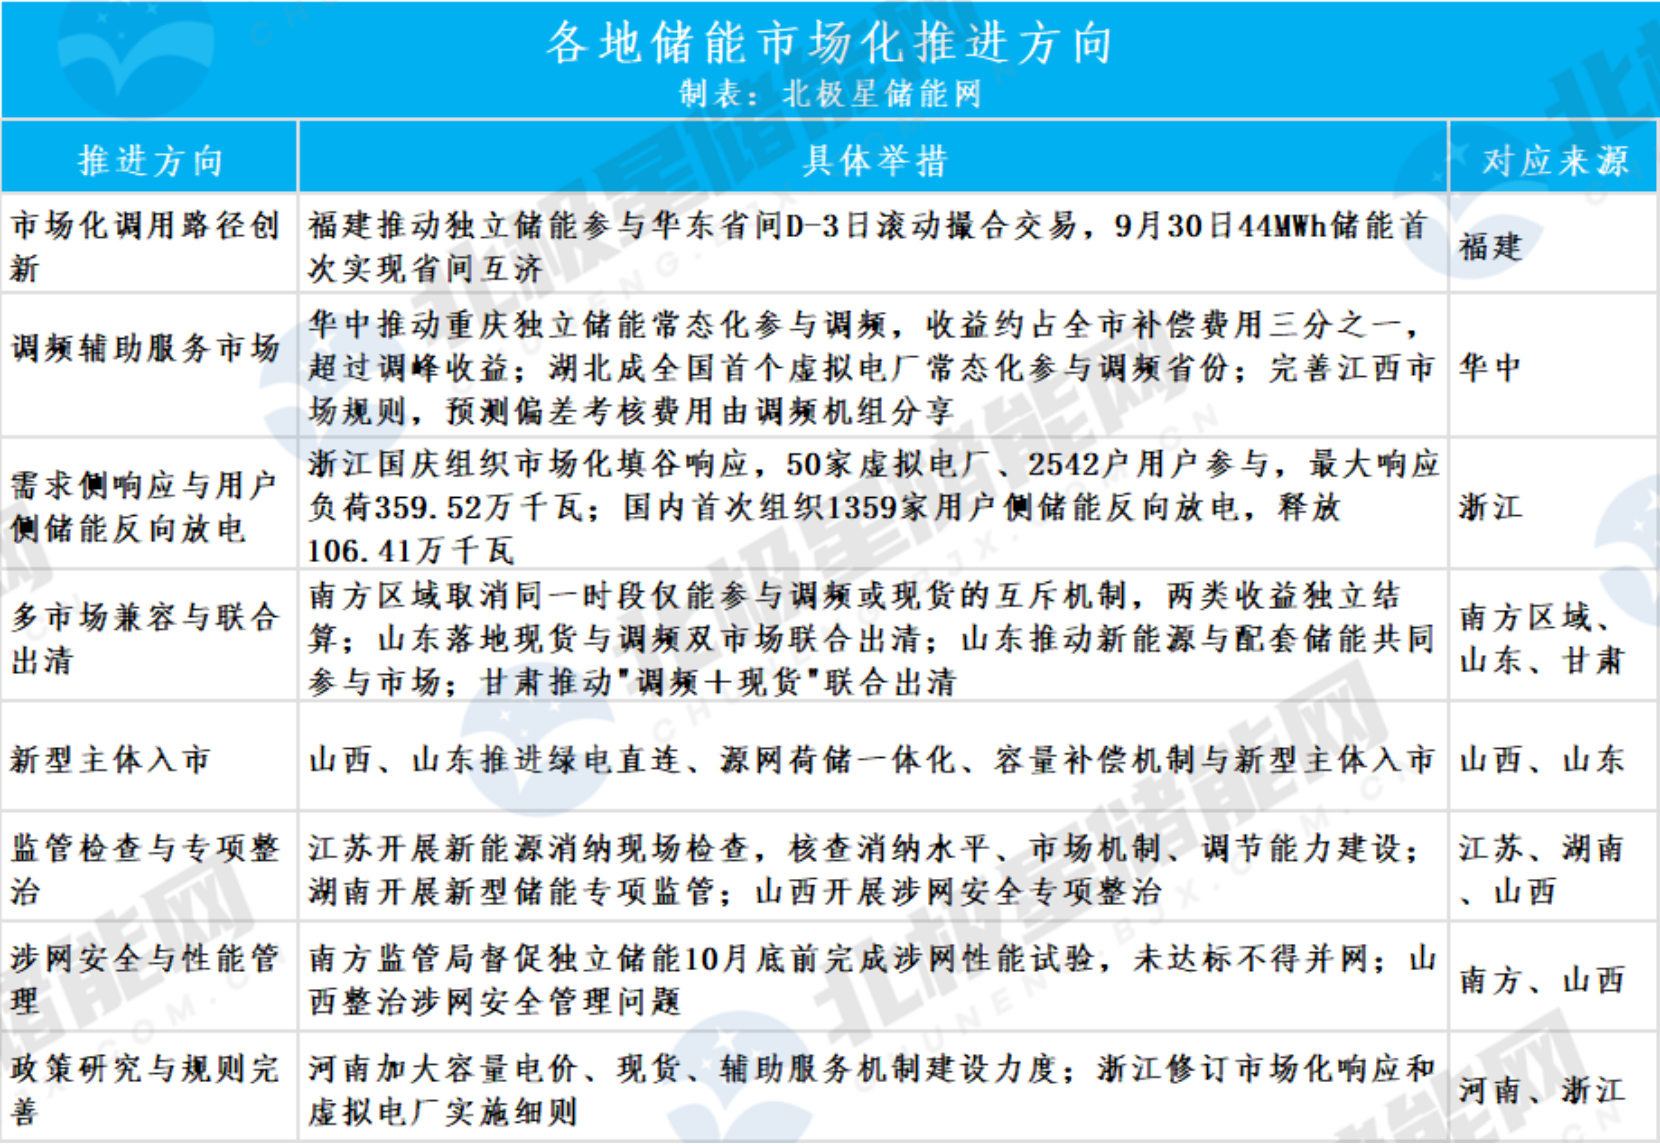
江苏新能源消纳监管现场检查过程中,将配建储能运行、调节资源调用、功率预测列为核查重点,强调推动调节资源"建得成、调得动、用得好"。山西、山东、甘肃等地同步推进绿电直连、源网荷储一体化、容量补偿机制与新型主体入市。这也意味着,储能由此前新能源项目的附属配建,升级为独立参与电力系统运行的调节资源。监管机构密集调研、公开信息,说明各方已不再回避问题,而是在为规则迭代寻找切口。
从各方披露的信息来看,储能下一轮价值提升的出口,将体现在四类市场化机制调整。
一是跨省互济。福建推动独立新型储能参与华东省间D-3日滚动撮合交易,实现独立储能首次参与华东省间互济交易,储能的交易半径突破省级现货市场的边界。
二是调频辅助服务。华中区域推动重庆独立储能常态化参与调频交易,储能企业调频收益约占全市总补偿费用的三分之一,部分项目调频收益已超常规调峰价差收益;湖北则成为全国首个虚拟电厂常态化参与调频市场运行的省份。
三是需求侧响应。浙江在国内首次组织用户侧储能反向放电,结合市场化填谷响应,在国庆低负荷期间有效缓解新能源消纳压力。这也意味着,电力负荷侧的用户侧储能资源,已经由此前的被动负荷升级为可调度资源。
四是打通多种市场交易。中国南方电力调度控制中心印发《支持新型储能参与南方区域电力市场工作方案(2026年版)》,则取消了储能在同一时段仅能参与调频或现货市场的互斥机制,这意味着储能在执行现货计划的基础上,可于规定区间内响应调频指令,两类收益独立结算、互不抵扣,将有效增加收益。
上述四个举措分属不同区域、不同市场种类,但都有一个共同点,就是强调了储能的收益不再单一依赖容量租赁,而是覆盖容量、调频、辅助服务与现货交易的组合结构。
03 储能产业挑战升级
市场化调用机制逐步完善,多重收益渠道相继打通,储能作为调节资源的价值也将随规则持续深化而逐步兑现,储能投资方获得了更清晰的收益测算框架。
不过,以调频为例,储能的调用频次上升是一把双刃剑。因为充放电循环次数增加,会加快电芯老化与系统性能衰减,导致储能实际可用年限大幅缩短,后期检修、备件更换乃至系统扩容的成本支出也将随之抬升。这也在提醒储能投资方,后续在收益测算中,应预留寿命折损与安全冗余的空间,更应以精准的全生命周期成本预测作为决策基准。
同一轮调整作用于储能设备供应商,竞争焦点则落在如何适应高强度调用工况下的长期稳定运行能力。一方面,调频辅助服务的市场机制要求,决定了储能系统必须具备足够响应速度、调节精度;与此同时,频繁调用意味着储能将高频次充放电,继而将带来温升积聚、绝缘老化与热失控风险,这对储能系统的散热设计、安全监测与寿命管理提出了更高标准,尤其考验系统各零部件的协同设计能力。
当然,政策跟踪能力本身就是收益来源。对于储能运营机构而言,就需要建立常态化的政策研判与策略迭代机制,以便在各类交易品种之间动态配置资源,把握不同时段、不同区域、不同机制之间的价差与补偿窗口,以运营弹性换取储能收益上限。
储能的硬仗,才刚刚开始。
( 来源: 北极星储能网 作者: 清稚 )
 参展咨询
 参观咨询